Como o Congo Monopolizou 70% do Cobalto Mundial Sem Conseguir Enriquecer Seu Povo?
No coração da África, o cinturão mineral de Katanga detém as maiores reservas de cobalto e coltan da Terra, vitais para baterias e celulares em meio à maldição dos recursos.
A transição energética global, a substituição dos motores a combustão por carros elétricos da Tesla, BYD e Volkswagen e a fabricação de cada smartphone, tablet e notebook no planeta Terra repousam sobre um mesmo pedaço de solo na África Central: a província de Katanga, na República Democrática do Congo (RDC). O país africano detém mais de 70% de todo o cobalto extraído no globo e a maior fatia mundial de coltan (columbita-tantalita). No entanto, apesar de repousar sobre um subsolo avaliado por agências internacionais em mais de US$ 24 trilhões de dólares, cerca de 62% dos seus cem milhões de habitantes vivem com menos de dois dólares por dia, protagonizando o mais dramático paradoxo da geoeconomia do século XXI.
A geologia única do Cinturão de Cobre e Cobalto de Katanga
A riqueza mineral colossal do Congo concentra-se na porção sudeste do país, ao longo do chamado Cinturão de Cobre da África Central (Copperbelt), abrangendo cidades minerárias como Kolwezi, Likasi e Lubumbashi na antiga província de Katanga.
O cobalto quase nunca é encontrado de forma pura na natureza: trata-se de um subproduto extraído durante a mineração e beneficiamento de grandes jazidas de cobre ou níquel.
O diferencial congolês reside no seu teor geológico assombroso: enquanto as minas de níquel-cobalto na Austrália, Filipinas e Canadá operam com teores modestos inferiores a 0,1% de cobalto, os depósitos sedimentares de Katanga contêm teores de até 3% a 4% de cobalto puro associados ao cobre de alto rendimento.
Essa concentração natural sem paralelo geológico torna os custos de extração no Congo imbatíveis para o mercado internacional de commodities.
O quase-monopólio da China na cadeia de refino e baterias
Se o minério bruto está enterrado no solo congolês, as rédeas financeiras e operacionais da indústria pertencem a Pequim. Ao longo das últimas duas décadas, corporações estatais e conglomerados privados chineses adquiriram o controle da esmagadora maioria das maiores concessões minerárias industriais da RDC.
O exemplo mais marcante é o grupo CMOC (China Molybdenum), que comprou a gigantesca mina de Tenke Fungurume por US$ 2,65 bilhões em 2016 e a mina de Kisanfu por US$ 550 milhões, superando empresas ocidentais que hesitaram diante dos riscos regulatórios do país.
Mais de 80% de todo o cobalto bruto extraído no Congo é embarcado em navios cargueiros com destino aos complexos industriais da China.
A China controla cerca de 75% da capacidade mundial de refino de produtos químicos de cobalto e 80% da produção global de células de baterias de íons de lítio, transformando a dependência do Congo em um poderoso instrumento de poder geoeconômico contra os Estados Unidos e a Europa.
A chaga da mineração artesanal e os ‘Creuseurs’
Atrás das gigantescas escavadeiras elétricas e caminhões basculantes de 200 toneladas das mineradoras industriais, esconde-se a face desumana do abastecimento tecnológico: a mineração artesanal em pequena escala (ASM).
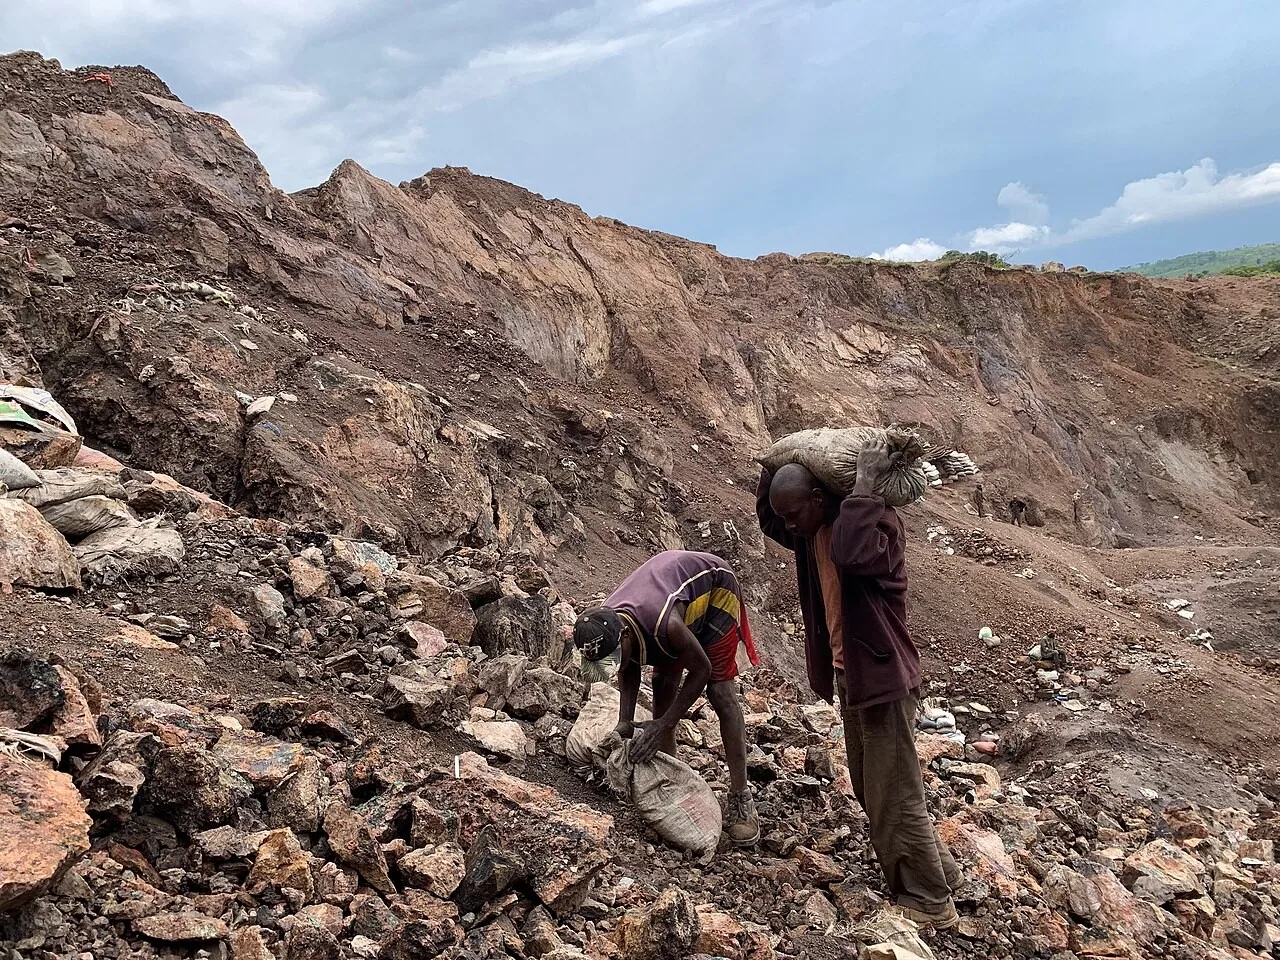
Estima-se que entre 15% e 20% do cobalto congolês seja extraído por um exército de mais de 200 mil mineiros artesanais autônomos (conhecidos como ‘creuseurs’), incluindo dezenas de milhares de adolescentes e crianças.
Sem capacetes, luvas, escoramento de madeira ou ventilação mecânica, esses trabalhadores cavam poços verticais precários de até 30 metros de profundidade com pás enferrujadas e picaretas manuais para retirar pedras de heterogenita rica em cobalto.
Desabamentos fatais de terra são frequentes na estação das chuvas, e a inalação crônica de poeira carregada de metais pesados e traços de urânio causa doenças respiratórias irreversíveis e deformidades congênitas na população local por míseros 2 a 3 dólares por dia de trabalho extenuante.
O estrangulamento logístico e a maldição dos recursos
O território da República Democrática do Congo abrange 2,34 milhões de km² (o tamanho de toda a Europa Ocidental), mas possui uma das geografias de transporte mais estranguladas do planeta.
O país tem uma fachada atlântica minúscula de apenas 37 quilômetros de litoral na foz do Rio Congo, e seu porto fluvial de Matadi não tem calado para receber os megacargueiros modernos de minério.
Como consequência, os concentrados de cobalto e cobre de Katanga precisam viajar mais de 2.500 quilômetros por rodovias e ferrovias precárias através de países vizinhos (Zâmbia, Zimbábue, Moçambique e África do Sul) para alcançar portos marítimos no Oceano Índico como Durban ou Dar es Salaam.
Caminhões enfrentam filas de fronteira que duram semanas em postos alfandegários como Kasumbalesa. Além disso, a histórica corrupção governamental, desvios fiscais bilionários e conflitos armados no leste do país (envolvendo milícias como o M23) mantêm o Estado em permanente vulnerabilidade fiscal.
A reação das montadoras ocidentais e a química sem cobalto
Pressionadas por acusações de violações de direitos humanos, trabalho infantil e as exigências da Lei de Minerais de Conflito nos EUA e na União Europeia, montadoras ocidentais têm adotado estratégias duplas.
Por um lado, montadoras como Tesla e montadoras chinesas aceleraram o desenvolvimento de baterias de Fosfato de Ferro-Lítio (LFP) e baterias de sódio, que eliminam completamente o cobalto e o níquel dos modelos populares de veículos elétricos.
Por outro lado, o cobalto continua insubstituível para baterias de alta densidade energética destinadas a carros de luxo, aviação elétrica, eletrônica militar e smartphones de alta performance.
Para tentar reduzir a dependência da rota chinesa, os governos dos Estados Unidos e da União Europeia anunciaram investimentos maciços no Corredor Ferroviário de Lobito, visando criar uma saída ferroviária direta do cobalto de Katanga para o Oceano Atlântico através de Angola.
"O cobalto é a vértebra metálica da tecnologia limpa mundial, mas ele é extraído em condições que a Europa não toleraria no século dezenove. O mundo quer salvar o clima da Terra usando o sangue de homens e crianças no Congo."
| Mineral Estratégico | Fatia Global do Congo | Aplicação Tecnológica Principal | Controle Operacional Predominante |
|---|---|---|---|
| Cobalto (Co) | ~70% a 74% | Baterias de íons de lítio para veículos elétricos | Corporações chinesas (CMOC, Huayou, CDM) |
| Coltan (Tântalo) | ~50% a 60% | Microcapacitores de smartphones e chips avançados | Mineração artesanal e intermediários comerciais |
| Cobre (Cu) | 2º maior produtor mundial | Redes de transmissão elétrica e motores industriais | Consórcios chineses, suíços (Glencore) e estatais |
| Lítio (Li) | Megajazida de Manono (+400M ton) | Cátodos de baterias de veículos elétricos de nova geração | Disputa societária entre mineradoras chinesas e australianas |
| Estanho (Cassiterita) | Relevante fatia regional | Solda para placas de circuitos impressos e eletrônica | Cooperativas do leste congolês (Kivu e Maniema) |
O Acordo 'Minérios por Infraestrutura' (Sicomines)
Em 2008, o governo do presidente congolês Joseph Kabila assinou com consórcios estatais da China o bilionário acordo 'Sicomines': a China recebeu o direito de explorar concessões gigantescas de cobre e cobalto em troca de construir US$ 9 bilhões em estradas asfaltadas, pontes, ferrovias e hospitais. Uma auditoria contundente realizada em 2023 pela Inspeção Geral de Finanças (IGF) do Congo revelou que, enquanto as empresas chinesas haviam extraído mais de US$ 10 bilhões em minérios lucrativos, apenas cerca de US$ 822 milhões em obras de infraestrutura haviam sido entregues à população, desencadeando uma tensa repactuação diplomática em 2024.
Gostou deste post?
Inscreva-se no canal VitaleGeo para análises territoriais e novos mapas.
Continue Investigando

Por Que a Passagem de Vinte e Seis Quilômetros em Bab el-Mandeb Forçou Navios a Contornar Todo o Continente Africano?
A Porta das Lágrimas entre o Mar Vermelho e o Oceano Índico: entenda como um estrangulamento naval de 26 km reordenou as rotas mundiais de frete marítimo.

Como Mais de Setenta Por Cento do Fosfato do Planeta Transformou o Marrocos no Guardião da Agricultura Global?
Das jazidas de Khouribga à esteira transportadora de 100 km de Bou Craa no Saara Ocidental: descubra como o fosfato marroquino sustenta a alimentação humana.

Por Que a Primeira Cadeia de Ilhas e o Escudo de Silício Transformaram Taiwan no Ponto Mais Disputado do Mundo?
A 160 km do continente chinês, saiba como o controle de 90% dos microchips avançados e a geografia do Estreito de Taiwan definem o equilíbrio militar do Pacífico.