Como o Quase Monopólio das Terras Raras Deu à China o Controle da Cadeia Tecnológica Global?
De Bayan Obo ao refino de 70% dos elementos críticos do planeta: como o domínio de ímãs de neodímio, gálio e germânio colocou caças, carros elétricos e semicondutores sob controle chinês.
Em janeiro de 1992, durante sua célebre ‘Viagem ao Sul’ que relançou a abertura econômica chinesa após o massacre da Praça da Paz Celestial, o líder reformista Deng Xiaoping pronunciou uma frase que redefiniria a geopolítica do século XXI: ‘O Oriente Médio tem petróleo; a China tem terras raras. Temos que valorizar esses recursos e aproveitá-los ao máximo.’ Naquela época, o mundo ocidental prestou pouca atenção à declaração, tratando os lantanídeos como insumos secundários para tubos de televisão colorida e lentes de microscópio.
A visão profética de Deng Xiaoping e a construção do monopólio
O que se seguiu nas três décadas seguintes foi uma das estratégias industriais de longo prazo mais disciplinadas e agressivas já executadas por um Estado soberano. Sob as diretrizes do Ministério da Indústria e Tecnologia da Informação (MIIT) e com o apoio de laboratórios de ponta na Universidade de Pequim e no Instituto de Metais Raros de Baotou, a China financiou a exploração mineral desenfreada, construiu ferrovias dedicadas e desenvolveu a tecnologia de extração líquido-líquido em cascata com solventes orgânicos, dominando a etapa mais complexa e cara da separação química dos 17 elementos.
Enquanto as mineradoras ocidentais eram desmanteladas por custos regulatórios e preocupações com resíduos radioativos, a China inundou os mercados globais com terras raras a preços irrisórios nas décadas de 1990 e 2000. Incapaz de competir com o ‘dumping’ chinês, a mina de Mountain Pass, na Califórnia — que durante os anos 1960 a 1980 havia sido a maior fornecedora do planeta —, encerrou suas operações e declarou falência. Quando o Ocidente despertou para a era da transição verde e dos smartphones, a China controlava mais de 95% da oferta mundial de terras raras.
Bayan Obo: o epicentro geológico de Baotou e a poluição química
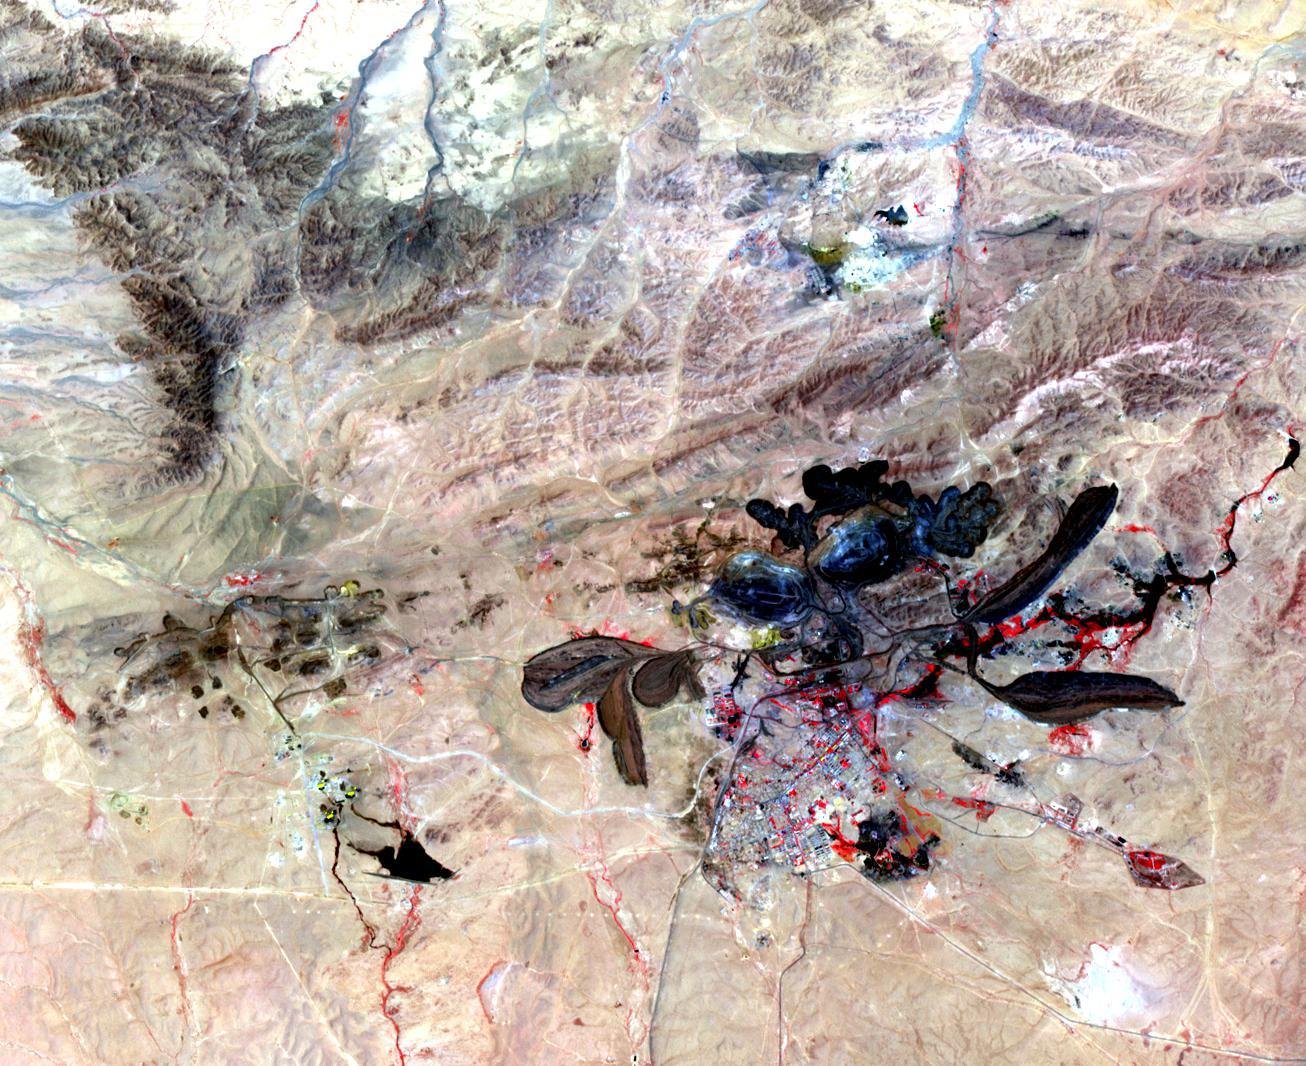
O coração geológico desse império mineral localiza-se no distrito de Bayan Obo, no planalto da Mongólia Interior, cerca de 150 quilômetros ao norte da metrópole industrial de Baotou. Descoberto originalmente na década de 1920 como um depósito de minério de ferro, Bayan Obo revelou-se a maior anomalia geológica de terras raras já identificada na Terra, contendo mais de 40 milhões de toneladas de óxidos de lantanídeos associados a depósitos carbonatíticos e minerais de ferro e nióbio.
O gigantismo da produção chinesa cobra um preço ambiental catastrófico que os países democráticos jamais tolerariam em seus próprios territórios. A separação de uma única tonelada de óxido de terra rara gera centenas de milhares de litros de efluentes altamente ácidos contendo ácido fluorídrico e sulfúrico, além de resíduos perigosos de tório radioativo. Nos arredores de Baotou, o lago de rejeitos de Weikuang acumula centenas de milhões de toneladas de lama tóxica que contaminam lençóis freáticos a poucos quilômetros do Rio Amarelo.
A partir de 2016, ciente dos custos ambientais e da necessidade de consolidar seu poder de mercado, o governo do presidente Xi Jinping fundiu centenas de mineradoras provinciais em três gigantes estatais unificadas, criando o mega-conglomerado China Rare Earth Group. Com cotas rígidas de lavra e refino controladas diretamente por Pequim, o Partido Comunista transformou a produção dispersa em um cartel centralizado capaz de alterar preços e cotas globais com um único despacho ministerial.
O verdadeiro poder: o gargalo do refino e dos ímãs de neodímio
O equívoco mais frequente nas capitais ocidentais é acreditar que o monopólio chinês é um privilégio de recursos no solo. Em termos de reservas geológicas puras, a China detém cerca de 34% a 38% dos depósitos mundiais; países como Vietnã, Brasil (com grandes jazidas em Araxá e no maciço da Serra do Salitre), Rússia e Austrália possuem vastas reservas minerais não exploradas.
O verdadeiro poder hegemônico de Pequim não reside na mina, mas no refino químico avançado e na manufatura de componentes acabados. Extrair o minério bruto da rocha é a parte mais simples do processo; purificar os óxidos individuais a 99,999% de pureza e transformá-los em ligas metálicas magnetizáveis de Neodímio-Ferro-Boro (NdFeB) é um segredo industrial dominado quase exclusivamente por fábricas chinesas. Atualmente, a China controla mais de 70% da capacidade global de separação química de terras raras e mais de 90% da produção de ímãs sinterizados de alta intensidade.
Mesmo minas ocidentais que voltaram a operar — como Mountain Pass nos Estados Unidos — foram forçadas durante anos a colocar o minério bruto concentrado em navios e exportá-lo diretamente para a China para que fosse refinado quimicamente, porque nenhuma instalação comercial no hemisfério ocidental possuía as licenças e os equipamentos químicos necessários para realizar a separação industrial dos lantanídeos.
“O Oriente Médio tem petróleo; a China tem terras raras. Devemos administrar este recurso estratégico com total prioridade nacional e usá-lo para assegurar nossa liderança no mundo moderno.”
— Deng Xiaoping // Líder Supremo da República Popular da China (Janeiro de 1992)
Os Elementos Críticos de Terras Raras e a Concentração do refino Chinês
| Elemento Químico | Símbolo / Grupo | Participação Chinesa no Refino | Aplicações Industriais e Militares Críticas |
|---|---|---|---|
| Neodímio e Praseodímio | Nd / Pr (Terras Leves) | ~85% do mercado global | Ímãs permanentes NdFeB para motores de veículos elétricos e turbinas eólicas. |
| Disprósio e Térbio | Dy / Tb (Terras Pesadas) | ~99% do refino mundial | Aditivos térmicos indispensáveis para que os ímãs de carros e caças não desmagnetizem. |
| Gálio e Germânio | Ga / Ge (Metais Críticos) | >80% do fornecimento mundial | Semicondutores de banda larga, radares militares de varredura ativa e painéis solares espaciais. |
| Cério e Lantânio | Ce / La (Terras Leves) | ~70% do fornecimento global | Craqueamento catalítico em refinarias de petróleo, polimento ótico e baterias NiMH. |
| Ítrio e Escândio | Y / Sc (Especiais) | >90% do processamento | Superligas aeroespaciais para turbinas a jato, cerâmicas térmicas e lasers cirúrgicos. |
A geopolítica da arma mineral e o precedente das Ilhas Senkaku
O mundo sentiu o peso dessa alavancagem geoeconômica pela primeira vez em setembro de 2010. Após a colisão entre um pesqueiro chinês e embarcações da guarda costeira do Japão nas águas disputadas das Ilhas Senkaku (Diaoyu para a China), as autoridades japonesas detiveram o capitão chinês. Como resposta velada e sem emitir nenhum comunicado formal, as alfândegas chinesas bloquearam imediatamente todos os embarques de terras raras destinados às indústrias automotiva e eletrônica de Tóquio.
O pânico varreu as diretorias da Toyota, Sony e Panasonic: os preços do disprósio e do neodímio dispararam mais de 500% nos mercados internacionais em semanas, e o governo japonês capitulou, libertando o capitão sem acusações formais. O episódio marcou o batismo de fogo das terras raras como uma arma coercitiva de política externa comparável ao embargo de petróleo árabe de 1973.
Em 2023 e 2024, em resposta às sanções tecnológicas americanas que restringiram as vendas de chips avançados e máquinas litográficas de extrema ultravioleta (EUV) para empresas chinesas, Pequim contra-atacou impondo controles de exportação de segurança nacional sobre dois minerais críticos estratégicos: o gálio e o germânio (essenciais para semicondutores de rádio-frequência, radares militares e fibras ópticas), além de proibir a exportação de tecnologias de processamento e magnetização de terras raras.
[!NOTE] O Fator F-35: A Dependência Militar Oculta do Pentágono Em setembro de 2022, o Departamento de Defesa dos Estados Unidos foi forçado a suspender temporariamente as entregas do caça de quinta geração F-35 Lightning II após descobrir que uma liga metálica utilizada na bomba de combustível do motor turbofan Pratt & Whitney F135 continha ímãs com neodímio e samário originários da China. O Pentágono concedeu uma isenção emergencial de segurança nacional porque simplesmente não existia nenhum fornecedor substituto fora do território chinês homologado para produzir o componente no ritmo de montagem exigido pela Força Aérea americana.
A corrida ocidental pelo desacoplamento e os limites da autossuficiência
Diante da ameaça de um corte no fornecimento mineral que desmantelaria sua transição energética e sua base industrial de defesa, os Estados Unidos, a União Europeia, o Japão e a Austrália lançaram iniciativas multibilionárias de ‘amizade e ancoragem’ (friendshoring). O Pentágono injetou dezenas de milhões de dólares na refinaria da mineradora australiana Lynas no Texas e nas instalações de processamento de Mountain Pass, enquanto a União Europeia aprovou o Critical Raw Materials Act estabelecendo que, até 2030, não mais de 65% de nenhum mineral crítico poderá provir de um único país terceiro.
No entanto, analistas do setor de commodities e engenharia de materiais são unânimes: quebrar o gargalo chinês levará pelo menos uma década de investimentos contínuos e subsídios permanentes. Construir uma cadeia integrada de refino de terras raras fora da China requer anos de licenciamento ambiental para descarte de resíduos radioativos, superação de centenas de patentes químicas de propriedade de estatais chinesas e capacidade de competir financeiramente caso Pequim decida derrubar os preços internacionais para sufocar as novas refinarias ocidentais.
Enquanto o mundo do século XX foi moldado pela corrida por barris de petróleo que fluíam pelos estreitos do Oriente Médio, a economia digital, descarbonizada e militarizada do século XXI apoia-se firmemente sobre os cristais de neodímio e as bacias de ácido da Mongólia Interior. A China compreendeu a física da transição energética antes de seus rivais — e detém a chave mestra que liga ou desliga as indústrias mais avançadas do planeta.
Exploração Interativa VitaleGeo: Compare a balança mineral, PIB industrial e dependência de insumos críticos entre a China, Estados Unidos e União Europeia: Comparador de Poder Econômico e Recursos
Perguntas Frequentes
O que são terras raras e por que elas são indispensáveis na economia moderna? Terras raras são um grupo de 17 elementos químicos da tabela periódica (15 lantanídeos mais escândio e ítrio). Embora não sejam geologicamente raras na crosta terrestre, ocorrem em concentrações baixas e fundidas a minerais radioativos (como tório e urânio). São insubstituíveis em ímãs permanentes ultrafortes de neodímio, telas de OLED, turbinas eólicas, motores de veículos elétricos e sistemas de guiagem de mísseis.
Como a China conquistou o controle desse mercado? A partir dos anos 1980, sob o lema de Deng Xiaoping de que ‘o Oriente Médio tem petróleo, mas a China tem terras raras’, o governo chinês investiu pesadamente em subsídios estatais, pesquisa hidrometalúrgica e aceitou os severos custos ambientais do refino químico com ácidos pesados. Com preços predatórios, a China faliu mineradoras ocidentais (como Mountain Pass nos EUA) e monopolizou toda a cadeia de separação de óxidos.
O que acontece se a China suspender a exportação de terras raras refinadas? A interrupção imediata paralisaria as linhas de montagem de veículos elétricos no Ocidente, congelaria a produção de turbinas eólicas e interromperia a fabricação de mísseis guiados, radares AESA e caças F-35 (cada um consome mais de 400 kg de minerais de terras raras). Reconstruir a capacidade de refino químico e separação fora da China exige entre 8 e 12 anos e bilhões de dólares em licenciamento ambiental.
Gostou deste post?
Inscreva-se no canal VitaleGeo para análises territoriais e novos mapas.
Continue Investigando
Como Uma Península Menor Que Sergipe Tornou-se o Maior Exportador de Gás Liquefeito e Uma Potência Financeira Global?
Do Campo Norte submarino compartilhado com o Irã ao monopólio de 900 trilhões de pés cúbicos de gás e ao fundo QIA de meio trilhão de dólares: a geoeconomia do megacomplexo de Ras Laffan.
Como o Brasil Se Tornou a Maior Superpotência de Terras Agricultáveis e Energia Limpa do Planeta?
Da correção do solo ácido do Cerrado pela Embrapa à matriz de 88% de eletricidade renovável e as maiores reservas mundiais de nióbio e minério de ferro em Carajás.

Como as Maiores Reservas de Cobalto do Planeta Transformaram a República Democrática do Congo no Epicentro da Geoeconomia Global?
Com mais de setenta por cento da produção mundial de cobalto no cinturão de Katanga, a República Democrática do Congo é a chave da transição energética do século XXI.